
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 شهادة محاسب دولي عربي قانوني معتمد IACPA
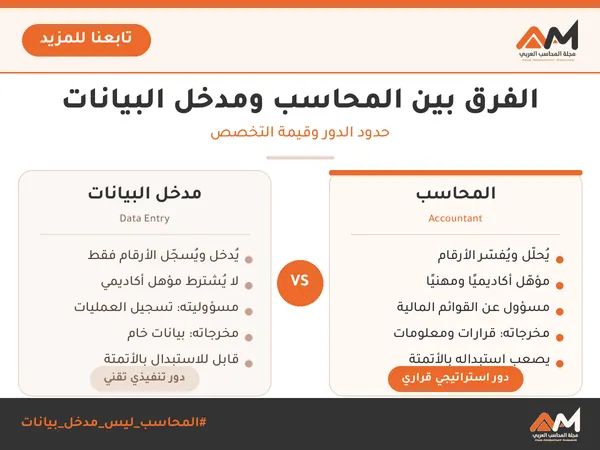 الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
 الخصم المكتسب والمسموح به بطريقة بسيطة جداً
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
تبويب عناصر التكاليف
تبويب عناصر التكاليف يقصد بتبويب التكاليف تقسيم بنود التكاليف في صورة مجموعات متجانسة بناء على أساس معين . وتوجد أكثر من طريقة لتبويب التكاليف ، ويرجع ذلك إلى تعدد الأهداف وتنوع القرارات التي تتخذها الإدارة . تبويب عناصر التكاليف حسب طبيعتها أو نوعيتها : في ضوء هذا التبويب تقسم عناصر التكاليف تبعا لطبيعة عوامل الإنتاج إلى : أ- عنصر تكلفة المواد : يعتبر من أهم عناصر التكاليف في العديد من المشروعات لأنه يمثل نسبة كبيرة من التكلفة الإجمالية للإنتاج . وينقسم إلى : مواد أولية أو خام . مثال : القطن الخام في صناعة حلج الأقطان ، خام البترول في صناعة تكرير البترول مواد نصف مصنوعة : وهي عبارة عن الخامات التي أجريت عليها بعض العمليات الصناعية مثال : دقيق القمح في قطاع المخابز ، القطن المحلوج في صناعة غزل القطن مواد مصنوعة ( قطع وأجزاء) : والتي تشترى من منشآت أخرى بقصد استخدامها في إنتاج السلع مثال السير ، المولد ، الكمبرسر ( غالبا تستخدم هذه المواد في الصناعات التجميعية ) مهمات ( مواد ) التشغيل :التي تستلزمها العمليات الصناعية دون أن تدخل في المنتجات النهائية مثال : الوقود ، قطع غيار ، الزيوت مواد اللف والحزم والتي تستخدم في تعبئة وتغليف المنتج النهائي مثال الفلين ، الكرتون ، البلاستيك . الأدوات الكتابية : التي يحتاجها المشروع لاستخدامها في العمال الإدارية مثال الأقلام ، الورق ب- عنصر تكلفة العمالة : ويشمل كل ما يدفعه المشروع في سبيل حصوله على خدمات عنصر العمل الإنساني سواء كانت مباشرة أو غير مباشرة بالنسبة لوحدات الإنتاج . وسواء كان العمل يدوي أو آلي . وتظهر أهمية عنصر تكلفة العمالة في أنه العنصر الذي يساعد على تحويل المواد الأولية إلى منتجات نهائية ويشتمل تكلفة عنصر العمالة على : الأجور والمرتبات النقدية المزايا النقدية : بدلات ، تأمين صحي ، تأمين معاش المزايا العينية : خدمات طبية ، إسكان ، انتقال ، إعاشة ج- عنصر تكلفة الخدمات : يشتمل على كل ما يحتاجه المشروع بخلاف عنصري المواد والعمالة للقيام بالإنتاج . وتشتمل تكلفة الخدمات على القوى المحركة ( الكهرباء ) ، استهلاك آلات ومباني المصنع وصيانتها ، مصروفات الإنارة . تكلفة التخزين ، الإعلان ، خدمات بيعيه ، الإيجارات ، إهلاك وصيانة مباني الإدارة ، مصاريف الأبحاث والتجارب ، مصاريف نقل ، تأجير معدات . تبويب عناصر التكاليف حسب علاقتها بوظائف المشروع الرئيسية : من المتفق عليه أن الوظائف الرئيسية لأي مشروع لا تخرج عن ما يلي : الإنتاج التسويق التمويل والإدارة العامة ويتحمل المشروع في سبيل قيامه بكل وظيفة من تلك الوظائف مجموعة من النفقات ، ولكي يمكن قياس تكلفة كل وظيفة يجب الربط بين عناصر التكاليف والوظائف كما يلي : عناصر تكاليف الإنتاج عناصر تكاليف التسويق عناصر تكاليف التمويل والإدارة 1- عناصر تكاليف الإنتاج : يتطلب تمييز عنصر التكلفة وربطه بالوظيفة الإنتاجية تحديد كل مل يتبع الوظيفة الإنتاجية من مراكز إنتاج و مراكز خدمات إنتاجية . وتشتمل تكاليف الإنتاج ثلاثة عناصر رئيسية هي : أ – تكلفة المواد : وتشتمل كافة عناصر المواد التي تدخل في إنتاج السلع بشكل مباشر كالخشب في صناعة الأثاث ، أو التي تساهم في العملية الإنتاجية ولكنها لا تدخل في إنتاج السلع بشكل مباشر مثل الزيوت والشحوم . ب- تكلفة العمالة : وهي كل ما يتحمله المشروع من مرتبات وأجور العاملين في مجال الإنتاج ، ومجال الخدمات الإنتاجية . ج- تكلفة الخدمات الأخرى ( المصروفات الصناعية ) : وتتضمن جميع التكاليف بخلاف المواد والأجور والتي تؤدى للمنتجات المختلفة أو للمصنع ككل مثل تكلفة القوى المحركة ، إهلاك و صيانة الآلات ، وإيجار المصنع ، والإنارة ، والتأمين على الآلات . 2- عناصر تكاليف التسويق : تتضمن وظيفة التسويق جميع المجهودات التي تبذلها إدارة البيع والتوزيع منذ استلام المنتجات التامة من مراكز الإنتاج حتى توصيلها إلى يد المستهلك النهائي ، وتشتمل التكاليف على : تكلفة المواد : مواد اللف والحزم والتعبئة والتغليف ، والأدوات الكتابية والمطبوعات تكلفة العمالة : الأجور والمرتبات الخاصة بالعاملين في أقسام البيع والتوزيع . مصروفات تسويقية أخرى : إيجار المعارض ، إهلاك وصيانة وسائل النقل الخاصة بأقسام البيع ، مصاريف الدعاية والإعلان . 3- عناصر تكاليف إدارية وتمويلية : تهدف هذه الوظيفة إلى تقديم الخدمات لكافة إدارات المشروع ، وتتضمن : تكلفة مواد : الأدوات الكتابية والمطبوعات تكلفة عمالة : أجور العاملين في الأقسام الإدارية والتمويلية المصروفات : الفوائد والعمولات البنكية ، إهلاك مباني وأثاث الإدارة والتأمين عليها . 3-تبويب عناصر التكاليف حسب علاقتها بوحدة المنتج : في ضوء هذا التبويب تقسم عناصر التكاليف إلى تكاليف مباشرة و تكاليف غير مباشرة . وتشتمل التكاليف المباشرة على جميع بنود النفقات التي تصرف خصيصا من أجل وحدة المنتج النهائي . أي أن عناصر التكاليف المباشرة يمكن تخصيصها بأكملها لمنتج معين أو التي يمكن ربطها بصورة مباشرة وبسهولة بوحدات المنتج النهائي . مثال النسيج في صناعة الملابس ، الخشب في صناعة الأثاث ، أجور عمال الإنتاج . أما التكاليف غير المباشرة تشتمل على بنود النفقات التي يصعب ربطها بصورة مباشرة بوحدات المنتج النهائي . أي أنها عبارة عن بنود التكاليف التي لا تصرف من أجل وحدة إنتاج معينة ، ولكن من أجل مركز معين أو مجموعة من مراكز المشروع ككل . مثال الزيوت والشحوم ، قطع الغيار ، أجور المشرفين . وللفصل بين التكاليف المباشرة والتكاليف غير المباشرة يتم الاعتماد على المبادئ التالية : سهولة أو صعوبة تمييز العنصر والتصاقه بوحدة المنتج النهائي ، فالعنصر الذي يدخل بصفة أساسية في صنع وحدات المنتج يعتبر مباشرا ، مثال القطن الذي يستخدم في صناعة الغزل والنسيج ، و الأخشاب التي تستخدم في صناعة الأثاث ، والأجزاء والقطع التي تستخدم في صناعة السيارات . سهولة أو صعوبة تخصيص العنصر والربط بينه وبين وحدة المنتج ، فالعنصر الذي يسهل تخصيصه والربط بينه وبين وحدة المنتج النهائي يعتبر عنصرا مباشرا ، مثال ذلك أجور عمال الصيانة في صناعة الغزل والنسيج التي تعتبر أجور غير مباشرة لصعوبة تخصيصها والربط بينها وبين وحدة المنتج النهائي . القيمة النسبية للعنصر ، بعض بنود التكاليف تعتبر بطبيعتها مباشرة إلا أن الاعتبارات العملية قد تستوجب اعتبارها عناصر غير مباشرة وإضافتها إلى العناصر غير المباشرة الأخرى ، ويرجع ذلك لضآلة قيمتها أو لكبر الأعباء التي يتطلبها حصر هذه البنود وتحميلها بصورة مباشرة لوحدات المنتج النهائي ، مثال ذلك المسامير والغراء في صناعة الأثاث ، الخيوط في صناعة الأحذية . وتبوب عناصر التكاليف المباشرة إلى : تكاليف إنتاجية : مواد داخلة في إنتاج السلعة وتستثنى المواد ضئيلة القيمة ، أجور عمال الإنتاج ، مصروفات مباشرة مثل تكاليف الأبحاث والتجارب والتصميمات الهندسية اللازمة لإنتاج سلعة معينة . تكاليف تسويقية : مواد اللف والحزم ، عمولة رجال البيع ويتم تبويب عناصر التكاليف غير المباشرة إلى : تكاليف صناعية ( إنتاجية ) : وتشتمل على تكلفة المواد والأجور والخدمات الأخرى اللازمة لتأدية العمليات الإنتاجية مثال : مواد : زيوت التشحيم ، الخيوط ، الغراء أجور : أجور عمال الصيانة ، أجور المشرفين مصروفات أخرى : إهلاك الآلات ، إيجار المصنع ، القوى المحركة ، التأمين على الآلات تكاليف تسويقية : وتشتمل على التكاليف المتعلقة بوظيفة التسويق : تكلفة مواد : الأدوات الكتابية ، المطبوعات تكلفة أجور : أجور رجال البيع مصروفات : إهلاك الآلات في المعرض ، إيجار المعرض ، مصروفات الإعلان ، مصاريف النقل للعملاء ج- تكاليف إدارية وتمويلية : وتتضمن تكاليف وظيفة الإدارة والتمويل : مواد : أدوات كتابية ومطبوعات تكلفة الأجور : أجور العاملين في الإدارة مصروفات : إهلاك مبنى الإدارة ، إيجار مبنى الإدارة ، الفوائد البنكية والعمولات ، التأمين على مبنى الإدارة . 4- تبويب عناصر التكاليف حسب علاقتها بحجم النشاط : تنقسم عناصر التكاليف على حسب علاقة العنصر بحجم النشاط إلى ثلاث مجموعات : 1-مثال : في إحدى المنشآت الصناعية يحتاج إنتاج الوحدة الواحدة من المنتج س إلى مادة أ بتكلفة 10 ريال. وفيما يلي جدول يوضح تكلفة المادة أ حسب حجم الإنتاج في المنشأة : حجم الإنتاج نصيب الوحدة س من تكلفة المادة أ إجمالي التكاليف المتغيرة 1000 وحدة 10 ريال 10000 ريال 2000 وحدة 20 ريال 20000 ريال 3000 وحدة 30 ريال 30000 ريال من الجدول السابق يمكن تحديد خصائص التكاليف المتغيرة : 1- 2- 3- 4- عدد الوحدات المنتجة 5- نسبة تغير التكاليف المتغيرة إلى التغير في حجم النشاط = 100 % 2- عناصر تكاليف ثابتة : وهي عبارة عن البنود التي تبقى دون تغير في مجموعها بصرف النظر عن التغير في حجم النشاط ، وإن كان نصيب الوحدة من التكاليف الثابتة يتغير باتجاه عكسي للتغير في حجم النشاط مثال : تبلغ تكلفة الإيجار 30000 ريال في إحدى المنشآت الصناعية التي تنتج المنتج س ، وفيما يلي جدول يوضح نصيب الوحدات المنتجة من تكلفة الإيجار : حجم النشاط نصيب الوحدة من التكاليف الثابتة إجمالي التكاليف الثابتة 1000 وحدة 30 ريال 30000 ريال 2000 وحدة 15 ريال 30000 ريال 3000 وحدة 10 ريال 30000 ريال من الجدول السابق يمكن تحديد خصائص التكاليف الثابتة كما يلي : 1- 2- 3- عدد وحدات النشاط 4- 5- 3- عناصر تكاليف شبه متغيرة وشبه ثابتة : هي عبارة عن بنود التكاليف التي هي ليست بثابتة أو متغيرة كلية ، فهي تتغير جزئيا مع تغير مستوى النشاط ، ويبقى عدد كبير من بنود تلك التكاليف ثابت حتى مستوى معين من النشاط ، ثم يتغير بعد ذلك بالزيادة مع زيادة مستوى النشاط . مثال فاتورة الهاتف جزء ثابت ( رسوم الاشتراك ) وجزء متغير ( رسوم المكالمات ) . وللفصل بين التكاليف المتغيرة و التكاليف الثابتة يتم الاعتماد على طريقة أعلى وأقل مستوى النشاط . والتي تقوم على دراسة العلاقة بين أرقام العنصر المتعلقة بمستويين من مستويات النشاط أو حجمين من حجوم الإنتاج لغرض تحديد الجزء الثابت والمعدل المتغير ، وتتطلب هذه الطريقة إتباع الخطوات الآتية : تحديد أرقام العنصر لمستويين من مستويات النشاط أو لحجمين من حجوم الإنتاج طرح الحجم الأدنى من الحجم الأعلى وكذلك أرقام التكاليف الخاصة بها . ج - بقسمة التغير في العنصر على التغير في الحجم ينتج معدل التغير والذي يتوقع أن يكون ثابت لكل وحدة في الحجمين ( خصائص التكلفة المتغيرة ) د- بضرب كل من الحجمين الأدنى والأعلى في معدل التغير نحصل على الجزء المتغير من العنصر في كليهما . هـ - بطرح الجزء المتغير من إجمالي العنصر لكلا الحجمين فإن الجزء المتبقي يعبر عن الجزء الثابت الذي يتوقع أن يكون ثابتا في كلا الحجمين ( خصائص التكلفة الثابتة ) مثال : بلغت إجمالي تكاليف الإنتاج لعدة مستويات تشغيل في إحدى الوحدات الاقتصادية كما يلي : المستوى عدد الوحدات المنتجة إجمالي تكاليف الإنتاج ( ثابت + متغير ) الأول 20000 350000 ريال الثاني 30000 450000 ريال الثالث 40000 550000 ريال الحل : معدل التكلفة المتغيرة للوحدة = التغير في التكلفة = تكلفة الحجم الأعلى – تكلفة الحجم الأدنى التغير في الحجم عدد وحدات الحجم الأعلى – عدد وحدات الحجم الأدنى = 450000 – 350000 = 100000 = 10 ريال / للوحدة 30000 – 20000 10000 وبضرب معدل التكلفة المتغيرة في عدد الوحدات المنتجة لكل مستوى تشغيل ، ينتج الجزء المتغير من إجمالي تكاليف الإنتاج ، وذلك كما يلي : المستوى الأول : إجمالي تكلفة الإنتاج = 350000 التكلفة المتغيرة = 10 × 20000 = 200000 التكلفة الثابتة = إجمالي تكلفة الإنتاج – التكلفة المتغيرة = 350000 – 200000 = 150000 المستوى الثاني : إجمالي تكاليف الإنتاج = 450000 التكلفة المتغيرة = 10 × 30000 = 300000 التكلفة الثابتة = 450000 – 300000 = 150000 المستوى الثالث : إجمالي تكاليف الإنتاج = 550000 التكلفة المتغيرة = 10 × 40000 = 400000 التكلفة الثابتة = 550000 – 400000 = 150000 من المثال السابق يلاحظ أن التكاليف الثابتة لم تتغير مع تغير حجم النشاط ، ونصيب الوحدة الواحدة من التكلفة المتغيرة أيضا ثابت ولم يتغير مع تغير حجم النشاط ( اختلاف المستويات ). نقطة التعادل : يساعد تبويب عناصر التكاليف حسب علاقتها بحجم النشاط في دراسة العلاقة بين التكاليف و الأسعار وحجم النشاط . و تعتبر نقطة التعادل أداة هامة في تحليل العلاقة بين التكاليف والأسعار وحجم النشاط . تعرف نقطة التعادل بأنها عبارة عن مستوى النشاط ( أو حجم الإنتاج ) الذي عنده تتساوى إيرادات المبيعات مع إجمالي التكاليف ( متغيرة + ثابتة ) . و عند هذه النقطة ( المستوى ) لا يحقق المشروع ربح أو خسارة . وأي مستوى نشاط يزيد عن نقطة التعادل يؤدي إلى تحقيق أرباح وأي مستوى نشاط يقل عن نقطة التعادل يحقق خسارة . تحديد نقطة التعادل رياضيا:. أ- كمية مبيعات نقطة التعادل = تكاليف ثابتة = تكاليف ثابتة الربح الحدي سعر بيع الوحدة – تكلفة متغيرة للوحدة أي أن الربح الحدي = سعر بيع الوحدة – التكلفة المتغيرة للوحدة . ويسهم الربح الحدي في تغطية التكاليف الثابتة وتحقيق ربح للمشروع . عند نقطة التعادل لا يوجد صافي ربح ،لأن الربح الحدي = التكاليف الثابتة ب- قيمة مبيعات نقطة التعادل = تكاليف ثابتة 1 – تكاليف متغيرة المبيعات والجواب الحاصل يمكن أن يقسم على سعر بيع الوحدة لنحصل على كمية نقطة التعادل . ج- تحديد مستوى الإنتاج الذي يحقق الأرباح المستهدفة : تسعى كل المشروعات الربحية إلى تعظيم الأرباح وخفض التكاليف قدر المستطاع ، لذا فإن المخطط يبدأ بتحديد الربح الذي يتوقع أو يأمل الحصول عليه في ظل الظروف المحيطة ، بعد ذلك يحدد حجم المبيعات الذي يحقق ذلك الربح ، و عند تحديد حجم المبيعات يتمكن من تحديد أو تقدير تكاليف الإنتاج بأنواعها المختلفة . كمية المبيعات التي تحقق الربح المستهدف = تكاليف ثابتة + ربح مستهدف الربح الحدي مثال : في إحدى المنشآت الصناعية تبلغ التكاليف الثابتة 100000 ريال ، والتكلفة المتغيرة للوحدة 5 ريال ، والتكلفة الثابتة 2للوحدة ريال ، وسعر بيع الوحدة 10 ريال . وتخطط المنشأة لتحقيق أرباح قدرها 50000 ريال . المطلوب : 1- تحديد الربح الحدي 2-تحديد كمية مبيعات نقطة التعادل 3-تحديد قيمة مبيعات نقطة التعادل 4-تحديد كمية المبيعات التي تحقق الربح المخطط الحل : 1- 2- 3- 4 5 مثال شامل على تبويب التكاليف : فيما يلي بيانات عن عناصر التكاليف المستخرجة من دفاتر شركة النصر لصناعة التلفزيون والمطلوب تحليل عناصر التكاليف حسب طرق التبويب التي سبق دراستها : عنصر التكلفة التبويب حسب الطبيعة ( النوعي ) التبويب حسب الوظيفة التبويب حسب علاقة عنصر التكلفة بوحدة النشاط التبويب حسب علاقة عنصر التكلفة بحجم النشاط تكلفة لمبات ومقومات مواد إنتاجية مباشرة متغيرة تكلفة وقود وزيوت مواد إنتاجية غير مباشرة متغيرة أجور عمال الإنتاج أجور إنتاجية مباشرة متغيرة تكلفة مواد لف وحزم مواد تسويقية مباشرة متغيرة تكلفة أسلاك ( ضئيلة القيمة ) مواد إنتاجية غير مباشرة متغيرة تكلفة قطع غيار للآلات مواد إنتاجية غير مباشرة ثابتة تكلفة شاشات مواد إنتاجية مباشرة متغيرة أجور عمال الصيانة أجور إنتاجية غير مباشرة ثابتة إهلاك آلات المصنع مصروفات إنتاجية غير مباشرة ثابتة أجور عمال حراسة المعرض أجور تسويقية غير مباشرة ثابتة تكلفة وإنارة وتبريد للمصنع مصروفات إنتاجية غير مباشرة ثابتة مرتبات المشرفين والملاحظين أجور إنتاجية غير مباشرة ثابتة مرتب مدير المصنع أجور إنتاجية غير مباشرة ثابتة مرتبات رجال البيع أجور تسويقية غير مباشرة ثابتة عمولة رجال البيع أجور تسويقية مباشرة متغيرة إهلاك مباني المصنع مصروفات إنتاجية غير مباشرة مقالات ذات صلة:نظرية تكاليف الطاقة المستغلةتحليل ميل العلاقةالتكاليف الثابتة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
نظرية التكاليف المتغيرة
تقوم نظرية التكاليف المتغيرة، وتسمى أيضًا التكاليف المباشرة أو التحميل الجزئي، على أن تحمل وحدة المنتج بالتكاليف الصناعية المتغيرة فقط: المواد المباشرة والأجور المباشرة والتكاليف الصناعية غير المباشرة المتغيرة. أما التكاليف الصناعية الثابتة فتعامل تكلفة فترة تحمل بالكامل على قائمة الدخل في الفترة التي حدثت فيها. وفي المقابل تحمل نظرية التكاليف الكلية (الاستيعاب) الوحدة بنصيبها من التكاليف الصناعية الثابتة أيضًا. وللتمييز بين أنواع السلوك راجع التكاليف المتغيرة والتكاليف الثابتة. منطق النظرية التكاليف الثابتة كالإيجار وإهلاك المصنع ورواتب الإشراف تحدث بمرور الزمن، لا بسبب إنتاج وحدة إضافية. فتحميلها على المخزون يعني ترحيل جزء من تكلفة هذه الفترة إلى فترة لاحقة، وهو ما يراه أنصار النظرية تشويهًا للربح. مثال محلول شركة أنتجت 10,000 وحدة وباعت 8,000 وحدة بسعر 50 جنيهًا، ولا يوجد مخزون أول المدة. البيانات: تكلفة صناعية متغيرة: 20 جنيهًا للوحدة. تكاليف صناعية ثابتة: 100,000 جنيه (أي 10 جنيهات للوحدة على أساس 10,000 وحدة). مصروفات بيع متغيرة: 2 جنيه للوحدة المباعة، ومصروفات إدارية ثابتة 40,000 جنيه. البيانالتكاليف المتغيرةالتكاليف الكلية المبيعات (8,000 × 50)400,000400,000 تكلفة المبيعات(160,000) = 8,000 × 20(240,000) = 8,000 × 30 مصروفات بيع متغيرة(16,000)(16,000) هامش المساهمة / الربح بعد مصروفات البيع224,000144,000 تكاليف صناعية ثابتة(100,000)محملة في التكلفة مصروفات إدارية ثابتة(40,000)(40,000) صافي الربح84,000104,000 تسوية الفرق: 104,000 − 84,000 = 20,000 جنيه، وهي التكاليف الثابتة المحملة على مخزون آخر المدة في طريقة الاستيعاب: 2,000 وحدة × 10 = 20,000. فعندما يزيد الإنتاج عن المبيعات يكون ربح الاستيعاب أعلى، والعكس صحيح. استخدام النظرية في قرار قبول طلبية خاصة لنفترض أن عميلًا طلب 1,000 وحدة إضافية بسعر 25 جنيهًا، والشركة لديها طاقة عاطلة. بالتكاليف الكلية تبدو تكلفة الوحدة 30 جنيهًا فيرفض الطلب. لكن بالتكاليف المتغيرة تكلفة الوحدة الإضافية 20 + 2 = 22 جنيهًا، والتكاليف الثابتة لن تتغير، فالمساهمة الإضافية = 1,000 × (25 − 22) = 3,000 جنيه ربحًا إضافيًا. هنا تظهر قيمة التكاليف المتغيرة في القرارات قصيرة الأجل. المزايا والعيوب المزايا: تخدم قرارات التسعير والقبول والرفض وتحليل التعادل، وتمنع تضخيم الربح بزيادة الإنتاج للمخزون. وتعد أساس تحليل التعادل. العيوب: لا تقبل في القوائم المالية المنشورة، لأن IAS 2 يشترط تحميل المخزون بنصيبه من التكاليف الثابتة على أساس الطاقة العادية، كما يصعب أحيانًا فصل التكاليف المختلطة. لذلك تستخدم الشركات التكاليف المتغيرة داخليًا، ثم تجري تسوية مثل التسوية السابقة عند إعداد القوائم الخارجية. راجع علاقة نظام التكاليف بالمحاسبة المالية. الأسئلة الشائعة متى يتساوى الربح في الطريقتين؟ عندما يتساوى الإنتاج والمبيعات، فلا تتغير التكاليف الثابتة المؤجلة في المخزون. هل المصروفات الإدارية الثابتة تحمل على المخزون في أي طريقة؟ لا، هي تكلفة فترة في الطريقتين. مقالات ذات صلة:مفهوم التكاليف المستهدفةخمس 5 خطوات لمعرفة كيفية اتخاذ القرار؟المراحل الثلاث للتحوّل في تكاليف التقنية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
نقطة التعادل او تحليل التعادل (Break Even Point Analyses.)
نقطة التعادل او تحليل التعادل (Break Even Point Analyses.) تعريف ومفهوم نقط التعادل : - هي حجم المبيعات الذي يتعادل عنده الإيراد الكلي مع التكاليف الكلية. أي انه عند هذه النقطة فان المنشأة لا تحقق ربح أو خسارة وبالتالي فان أي مستوى إنتاج يقل عن نقطة التعادل تحقق المنشأة معه خسارة تزداد بزيادة البعد عن هذه النقطة. وبالمقابل فان أي مستوى إنتاج يزيد عن نقطة التعادل تحقق معه المنشأة ربح يزداد بزيادة البعد عنها. وتعرف ايضا بأنها " النقطة التي عندها تتساوى الإيرادات الكلية مع التكاليف الكلية "و بمعنى آخر فإنها النقطة التي عندها لا تحقق المنشأه أي ربح يعني الربح يساوي. و تحليل التعادل يعتمد على كلا من التكاليف الثابتة و التكاليف المتغيرة ، و من المعروف أن التكاليف الثابته هى التى تتحملها المنشأه من في سبيل الحصول على الطاقة الإنتاجة. المفهوم : *يعتبر تحليل العادل احد الادوات التحليلة الهامة التي تساعد الإدارة في فهم واستيعاب وتقييم العلاقات التي تربط بين التكاليف وحجم النشاط ونتيجة تفاعلهما علي مقدار الارباح المحققة وبيان التغيرات المحتملة او المخططة التي توثر علي مقدار الربح المتوقع ، ويعتبر من الأدوات التحليلية الهامة في عملية التخطيط طالما ان التركيز هو علي العلاقات بين التكاليف ومستوي النشاط والأرباح. *أن تحليل التعادل يحدد حجم الإنتاج والمبيعات الذي يجعل الإيرادات الكلية مساوية إلى التكاليف الكلية . أي يجعل الربح يساوي إلى الصفر المتغيرات في تحليل التعادل Variables in Break Even Analyses. -سعر بيع الوحدة -مستوي النشاط -مستوي التكلفة -ضرورة تبويب وتصنيف عناصر التكاليف حسب سلوك التكاليف نقطة هامة في تحليل التعادل :- (قبل حساب نقطة التعادل لابد من التعرف على نوعين من التكاليف المرتبطة بحجم الإنتاج: التكاليف المتغيرة: هي التكاليف التي تتغير مع تغير حجم النشاط وبنفس النسبة مثل المواد المباشرة والأجور المباشرة. التكاليف الثابتة: هي التكاليف التي لا تتغير بتغير حجم النشاط فهي تبقى ثابتة في مجموعها بالرغم من الزيادة أو النقص في حجم النشاط مثل الإيجار و الرواتب و التأمين.) استخدامات نقطة التعادل :تواجه بعض المؤسسات مشكلات التوسع في المبيعات وإدخال منتجات جديدة، كما تواجه بعض المؤسسات الأخرى مشكلات تقليص مبيعاتها، ويستطيع تحليل التعادل أن يساعد هذه المؤسسات للوصول الى : - تحديد كمية الإنتاج الواجب بيعها لتغطية مصروفات التشغيل دون أن يشمل ذلك المصروفات المالية . - احتساب صافي الربح المتوقع تحقيقه قبل الفوائد والضرائب عند مستويات الإنتاج المختلفة. - تعرف عدد الوحدات أو حجم المبيعات الواجب الوصول إليها لتحقيق حجم معين من الارباح . أما الاستعمالات العامة لهذه الأداة فهي : 11- تحليل الاستثمارات الرأسمالية كأداة مكملة (وليس كأداة بديلة) لأدوات التقييم الاستثماري، مثل صافي القيمة الحالية، ومعدل العائد الداخلي، لان تحليل التعادل يحدد حجم المبيعات اللازمة لجعل المشروع مجديا . 22-تقييم برامج تغيير أساليب الإنتاج خاصة عندما يتطلب الأمر الانتقال الى تكنولوجيا تتضمن تكاليف ثابتة أعلى وتكاليف متغيرة أقل، أو العكس . 33- تسعير المنتجات، إذ يمكن تحديد سعر المنتج لتحقيق هدف محدد في الربح قبل الفوائد والضرائب، كما يمكن بواسطته تحديد أفضل الأسعار لدخول السوق . 4- تحديد أجور العمال وزياداتهم من خلال دراسة أثر التغير في التكلفة الناتجة عن هذه الزيادة . 5- تحديد هيكل الكلفة بين ثابتة ومتغيرة وأثر تغير إحداها في الأخرى، وفي ربحية المشروع . 66- تقييم أثر تخفيض الكلفة المتغيرة وبيان الكلفة الثابتة في حالة اتخاذ الإدارة القرار بالتركيز على الكثافة الرأسمالية بدلا من الكثافة العمالية . 7- اتخاذ القرارات الخاصة بالتصنيع أو الشراء (MAKE OR BUY). 8- اتخاذ القرارات بخصوص عقود البيع . 9- اتخاذ القرارات الخاص بإنتاج أصناف جديدة أو التوقف عن إنتاج بعضها . 100- التوسع في حجم العمليات، خاصة عندما يتطلب هذا التوسع زيادة الاستثمار في الموجودات الثابتة، ويكون دور تحليل التعادل هنا هو الحكم على مناسبة هذه الاستثمارات . 11- إعداد قوائم الدخل التقديرية . 12- إعداد كشوفات التدفق النقدي . كيفية حساب نقطة التعادل :حجم التعادل بالكمية = التكاليف الثابتة ÷(سعر بيع الوحدة-التكلفة المتغيرة للوحدة ) بمعني = التكاليف الثابتة÷الربح الحدي للوحدة حجم العادل بالقيمة =التكاليف الثابتة ÷ 11-(التكاليف المتغيرة –سعر بيع الوحدة ) معادلات تحديد نقطة التعادل : أ-عدد الوحدات اللازمة لتحقيق حجم التعادل (نقطة التعادل بالوحدات) = ت ث = تكاليف ثابتـة سعر بيع الوحدة – ت م للوحدة الربح الحدي أي أن الربح الحدي = الفرق بين سعر بيع الوحدة والتكلفة المتغيرة للوحدة وعند تحديد عدد الوحدات التي تحقق التعادل يمكن تحديد قيمة مبيعات نقطة التعادل كما يلي : قيمة مبيعات نقطة التعادل = عدد وحدات التعادل (من الخطوة السابقة ) × سعر البيع و لتحديد حجم المبيعات الذي يحقق الربح المخطط للمنشأة يتم الاعتماد على المعادلة الآتية : تكاليف ثابتـة + الربح المخطط منقول مقالات ذات صلة:تعلم كيف تقرأ وتعد القوائم المالية!الإفصاح الكامل في القوائم الماليةالدليل المحاسبي وشرحة

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
كيف تحسب نقطة التعادل
لحساب نقطة التعادل في الوحدات ، استخدم الصيغة: نقطة التعادل (الوحدات) = التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) أو في المبيعات باستخدام الصيغة: نقطة التعادل ( المبيعات) ) = التكاليف الثابتة ÷ هامش المساهمة.ما هي نقطة التعادل؟ نقطة التعادل هي النقطة التي تساوي فيها إيرادات الشركة تكاليفها. حساب لنقطة التعادل ويمكن أن يتم بإحدى طريقتين. الأول هو تحديد كمية الوحدات التي يجب بيعها ، أو الثاني هو مقدار المبيعات بال الذي يجب أن يحدث. تسمح نقطة التعادل للشركة بمعرفة متى سيبدأ ، أو أحد منتجاتها ، في تحقيق أرباح. إذا كانت إيرادات الشركة أقل من نقطة التعادل ، فإن الشركة تعمل بخسارة. إذا كانت أعلى ، فهي تعمل بربح.كيفية حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) التكاليف الثابتة - التكاليف الثابتة هي التكاليف التي لا تتغير عادةً أو تتغير قليلاً فقط. أمثلة على التكاليف الثابتة للعمل هي نفقات المرافق الشهرية والإيجار. سعر المبيعات لكل وحدة- هذا هو المبلغ الذي ستفرضه الشركة على المستهلكين مقابل منتج واحد فقط من المنتجات التي يتم إجراء الحساب لها . التكاليف المتغيرة لكل وحدة- التكاليف المتغيرة هي التكاليف المرتبطة مباشرة بإنتاج منتج ، مثل العمالة المستأجرة لصنع هذا المنتج ، أو المواد المستخدمة. غالبًا ما تتقلب التكاليف المتغيرة ، وعادة ما تكون أكبر نفقات الشركة. الحساب على النحو التالي: إجمالي التكاليف المتغيرة ÷ إجمالي الوحدات المنتجةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة 2000/(1.50-40) أو2000/1.10 = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب نقطة التعادل المبيعات التكاليف الثابتة Mar هامش المساهمة سعر ثابت (أنظر فوق) هامش المساهمة هامش المساهمة هو الفرق بين سعر المنتج وتكلفة صنعه . الحساب على النحو التالي: (سعر البيع لكل وحدة - التكاليف المتغيرة لكل وحدة) / سعر البيع لكل وحدةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب و التعادل نقطة في وحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) 2000 / ( 1.50 - 40 دولار) أو 2000 / 1.10 دولار = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب و التعادل نقطة بال المبيعات التكاليف الثابتة ÷ هامش المساهمة (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة ، مع الرقم الناتج ثم مقسومًا على سعر المبيعات لكل وحدة) 2000 / .7333 = 2727 دولارًا هذا يعني أن فريق Sam يحتاج إلى بيع ما قيمته 2727 دولارًا من Sam's Silly Soda في ذلك الشهر ، لتحقيق التعادل. أي شيء بعد هذا المبلغ سيكون ربحًا للشركة. لتأكيد هذا الرقم: يمكنك أن تأخذ 1818 وحدة من الحساب الأول ، وتضرب ذلك في سعر البيع 1.50 ، لتحصل على مبلغ 2727 دولارًا. مقالات ذات صلة:من يستخدم البيانات المحاسبية ؟أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
نظرية تكاليف الطاقة المستغلة
تقف نظرية تكاليف الطاقة المستغلة في منتصف الطريق بين نظرية التكاليف الكلية التي تحمل الوحدات بكل التكاليف الثابتة، ونظرية التكاليف المتغيرة التي لا تحملها بأي جزء منها. فهي تحمل الوحدات بالتكاليف المتغيرة كلها، وبجزء من التكاليف الثابتة بقدر ما استغل فعلًا من الطاقة، أما تكلفة الطاقة غير المستغلة فتحمل على قائمة الدخل كعبء على الفترة. المفاهيم الأساسية الطاقة المتاحة (النظرية): أقصى إنتاج ممكن في ظروف مثالية. الطاقة العادية: متوسط الإنتاج المتوقع على عدة فترات في الظروف المعتادة مع الأعطال والصيانة. الطاقة المستغلة (الفعلية): ما أنتج فعلًا في الفترة. الطاقة العاطلة: الفرق بين الطاقة الأساس والطاقة المستغلة. منطق النظرية إذا كانت الآلات قادرة على إنتاج 10,000 وحدة وأنتجت 8,000 فقط بسبب ضعف الطلب، فليس من العدل أن تتحمل الـ 8,000 وحدة تكلفة الطاقة التي لم تستخدم. فتكلفة الطاقة العاطلة نتيجة سوء تخطيط أو ظروف سوق، لا جزء من تكلفة المنتج. وتحميلها على المخزون يضخم قيمته ويؤجل الاعتراف بالخسارة. مثال محلول مصنع طاقته العادية 10,000 وحدة سنويًا، وتكاليفه الصناعية الثابتة 200,000 جنيه، وتكلفته المتغيرة 30 جنيهًا للوحدة. أنتج 8,000 وحدة. معدل التحميل الثابت على أساس الطاقة العادية = 200,000 ÷ 10,000 = 20 جنيهًا للوحدة الثابت المحمل على الإنتاج = 8,000 × 20 = 160,000 جنيه تكلفة الطاقة العاطلة = 2,000 × 20 = 40,000 جنيه تحمل على قائمة الدخل تكلفة الوحدة = 30 + 20 = 50 جنيهًا النظريةالثابت للوحدةتكلفة الوحدةمعالجة الـ 40,000 التكاليف الكلية (على الإنتاج الفعلي)200,000 ÷ 8,000 = 2555موزعة على الوحدات الطاقة المستغلة2050عبء على الفترة التكاليف المتغيرةصفر30كل الـ 200,000 عبء فترة بالطريقة الكلية على الإنتاج الفعلي ترتفع تكلفة الوحدة كلما انخفض الإنتاج، فقد تدفع الإدارة إلى رفع السعر في وقت ضعف الطلب، فيزداد ضعف المبيعات، وهي حلقة مفرغة تتجنبها نظرية الطاقة المستغلة. الصلة بالمعايير الدولية يأخذ IAS 2 بفكرة قريبة: تحمل التكاليف الثابتة على المخزون على أساس الطاقة العادية، والتكاليف غير المحملة بسبب انخفاض الإنتاج تعترف مصروفًا في الفترة. أي أن الممارسة المعتمدة دوليًا تتفق مع جوهر هذه النظرية. وللمقارنة بين النظريات راجع نظرية التكاليف المتغيرة ونظريات وقوائم التكاليف والتكاليف الثابتة. الأسئلة الشائعة أي طاقة تستخدم أساسًا: النظرية أم العادية؟ العادية هي الأكثر واقعية والمعتمدة في المعايير، لأن الطاقة النظرية لا تتحقق عمليًا. ماذا لو زاد الإنتاج على الطاقة العادية؟ يخفض معدل التحميل بحيث لا تقوم الوحدات بأكثر من تكلفتها الفعلية. مقالات ذات صلة:مفهوم مراكز التكلفة COSTING CENTERSمفهوم الظاهرة الاقتصاديةمحاسبة تكاليف فنادق
